电子元器件销售行情分析与预判 2025年市场趋势与策略展望
一、当前电子元器件销售行情总览
2025年上半年,全球电子元器件市场在经历2023-2024年的库存调整周期后,呈现结构性复苏态势。据行业机构统计,全球半导体销售额同比增长约8.5%,其中存储器件、功率半导体及模拟芯片表现突出,而消费电子类MCU、被动元件仍处于温和去库存阶段。整体来看,市场呈现“高端紧缺、低端过剩”的分化格局:车规级芯片、AI服务器相关元器件交期延长至20-30周,而通用型MLCC、电阻等交期缩短至4-6周,价格竞争激烈。
从区域看,中国市场受益于新能源车、光伏储能及“新基建”政策拉动,销售额占全球比重升至38%,但分销商毛利率普遍压缩至10%-15%。北美市场受数据中心建设驱动,对高算力芯片需求旺盛;欧洲市场则因工业自动化升级,对传感器和连接器需求稳定增长。
二、分品类行情深度分析
- 半导体集成电路
- 逻辑芯片:AI服务器与新能源汽车ADAS系统推动FPGA、GPU需求,高端产品交期持续紧张,价格年涨幅约5%-10%;消费级SoC价格战延续,降幅约3%-5%。
- 存储芯片:HBM(高带宽存储)受AI训练需求拉动,供需缺口达15%,合约价连续三个季度上涨;DDR4/DDR5因PC市场疲软,价格底部震荡,预计Q4企稳。
- 模拟芯片:电源管理IC(PMIC)因汽车电动化需求增长12%,但工业控制领域需求下滑,整体价格趋稳。
- 被动元件
- MLCC:高端车规级产品(0402/0201尺寸)供应偏紧,交期14-18周;通用型受产能过剩影响,价格同比下降8%-10%。
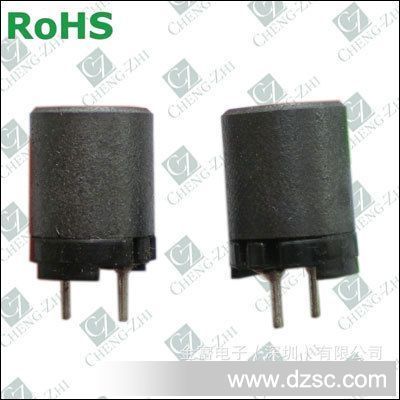
- 电阻/电感:光伏逆变器与储能需求带动大功率电阻增长,但消费电子用小型电阻库存高企,价格承压。
- 连接器与传感器
- 高速连接器:受益于AI服务器与800G光模块需求,交期延长至12-16周,价格稳中有升。
- MEMS传感器:汽车与工业应用需求复苏,但消费电子疲软导致整体增速放缓至5%左右。
三、驱动因素与风险因素分析
驱动因素:
- 政策红利:中国“设备更新”政策、美国《芯片法案》补贴落地,刺激工业与汽车电子需求。
- 技术迭代:AI端侧应用(AI手机、AIPC)拉动NPU、高容量存储需求;新能源车渗透率突破50%,带动功率器件增量。
- 库存周期:渠道库存已降至健康水平(约1.5个月),补库需求逐步释放。
风险因素:
- 地缘政治:出口管制与关税调整(如美国对华半导体设备限制)扰乱供应链,部分元器件区域溢价扩大。
- 产能过剩:成熟制程(28nm及以上)产能利用率仅70%,价格战可能蔓延至模拟芯片领域。
- 需求分化:消费电子复苏不及预期,若下半年旺季不旺,通用元器件库存将再次积压。
四、未来预判与销售策略建议
预判(2025H2-2026H1):
- 结构性紧缺延续:车规级MCU、高功率IGBT、HBM等交期维持高位,价格坚挺;
- 通用器件触底反弹:Q4库存去化完成后,被动元件价格有望企稳回升3%-5%;
- 区域分化加剧:中国市场在政策驱动下增速领先(预计8%-10%),欧美市场个位数增长。
销售策略建议:
- 聚焦高价值赛道:优先布局汽车电子(BMS、OBC)、AI基础设施(电源、连接器)及工业自动化(传感器)客户,签订长期协议锁定供应。
- 优化库存结构:对长交期物料建立安全库存(8-12周),对通用物料采用“小批量、高频次”采购模式,降低跌价风险。
- 强化技术服务能力:针对新能源与AI客户提供参考设计方案,从单纯销售转向“元器件+解决方案”模式,提升客户黏性。
- 拓展国产替代机会:在MCU、FPGA、功率器件等领域代理国产头部品牌(如兆易创新、紫光同创),满足客户供应链安全需求。
- 动态定价与风险对冲:对价格波动大的存储/被动元件运用期货套保或季度议价机制,锁定成本。
2025年电子元器件销售已从“规模扩张”转向“结构优化”阶段。企业需以技术洞察驱动选品,以供应链韧性应对波动,紧抓AI与新能源结构性红利,方能在分化市场中实现稳健增长。
如若转载,请注明出处:http://www.dlttkj.com/product/36.html
更新时间:2026-10-24 10:44:01