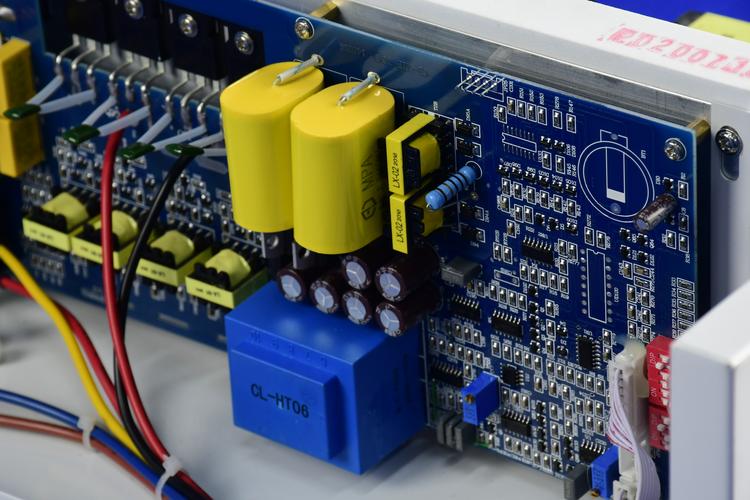
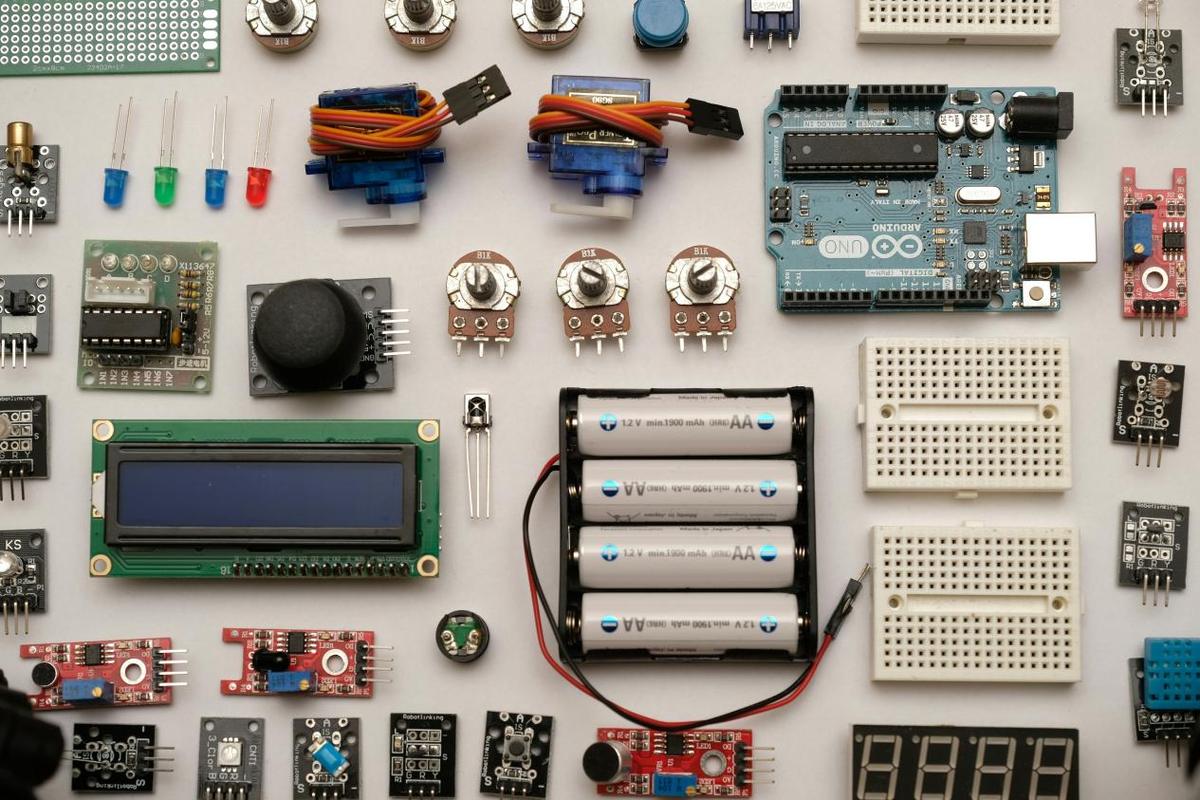
电子元器件销售行情分析与预判 展望未来趋势
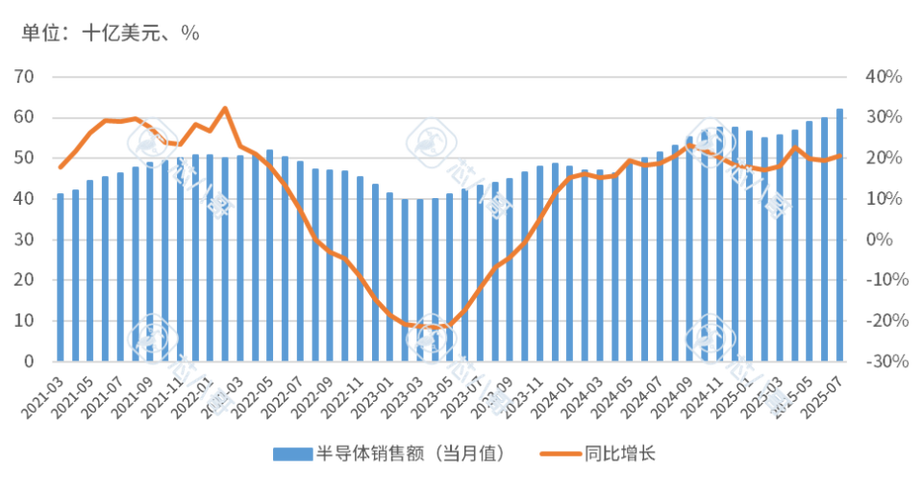
电子元器件是电子信息产业的基础,其销售行情直接反映了整体电子制造业的景气度。受宏观经济波动、供应链调整、技术迭代等多重因素影响,电子元器件销售市场经历了显著的起伏。本文旨在分析当前电子元器件销售行情,并对未来趋势进行预判,为行业参与者提供参考。
一、当前电子元器件销售行情分析
1. 整体市场规模与增长
根据行业机构统计,全球电子元器件市场规模在2023年达到约X万亿美元,同比增长X%。其中,半导体、被动元件、连接器等主要品类表现分化。市场从2021-2022年的缺芯潮中逐渐回归理性,但结构性短缺与过剩并存。
- 细分品类表现
- 半导体:逻辑芯片与存储器需求受数据中心、AI加速计算拉动,保持较高增速;模拟芯片与MCU在汽车电子、工业控制领域需求稳健,但消费电子疲软导致库存调整。
- 被动元件:MLCC、电阻等受消费电子去库存影响,价格承压,但车规级、高可靠性产品需求旺盛。
- 连接器与传感器:受益于新能源汽车、物联网、工业4.0,保持稳定增长。
- 区域市场特征
- 亚太地区仍是最大市场,中国作为制造基地,进口替代加速,本土元器件企业份额提升。
- 北美与欧洲受供应链本地化政策驱动,区域化采购趋势明显。
- 东南亚、印度等新兴市场因制造业转移,需求增长较快。
4. 价格与交期
经历2021-2022年价格暴涨后,大部分元器件价格已回落至正常水平。交期方面,通用料交期缩短至8-12周,但高端芯片、车规元件交期仍较长可达20周以上。
5. 渠道库存
代理商与客户库存经过一年多的消化,已趋于健康,但部分消费类芯片仍有库存压力。
二、影响销售行情的关键因素
1. 宏观经济环境
全球通胀、地缘政治冲突、货币政策收紧等因素抑制了消费电子需求,但新基建、绿色能源等投资提供了支撑。
2. 技术迭代与创新
AI、5G/6G、自动驾驶、云计算等新技术驱动高端元器件需求,如GPU、高带宽存储器、激光雷达等。
3. 供应链重构
各国推动芯片法案,鼓励本土制造,导致供应链区域化、多元化,短期增加成本,长期增强韧性。
- 终端市场冷暖
- 消费电子:手机、PC需求疲软,但可穿戴、AR/VR等新兴品类带来增量。
- 汽车电子:电动化、智能化趋势明确,芯片含量持续提升,是最大增长点。
- 工业与能源:光伏、储能、工业自动化需求强劲。
三、未来销售行情预判
- 短期(2024-2025年)
- 市场温和复苏:随着库存出清和消费电子市场回暖,预计2024年下半年开始复苏,2025年恢复健康增长。
- 分化延续:AI相关芯片、车规元器件供不应求,消费类芯片竞争激烈。
- 价格趋于稳定:成本支撑下,价格降幅收窄,部分稀缺元件可能涨价。
- 中期(2026-2030年)
- 市场持续增长:受数字化转型、碳中和、智能汽车等驱动,电子元器件市场复合增长率预计保持在5%-7%。
- 技术驱动:先进制程、第三代半导体、chiplet等成为主流,推动价值量提升。
- 供应链格局重塑:区域化供应链形成,中国在成熟制程和封测环节份额扩大。
- 长期趋势
- 集成电路仍为核心,但光电、传感器、功率器件占比提升。
- 绿色低碳、可持续性成为元器件采购的重要考量。
四、对行业参与者的建议
- 加强市场监测:密切关注终端需求、库存、价格变化,灵活调整策略。
- 优化供应链:建立多元化供应渠道,与供应商深度合作,保障关键元件供应。
- 聚焦高增长领域:重点布局汽车电子、AI、新能源等赛道。
- 技术创新:加大研发投入,提升产品性能与可靠性,向高端迈进。
- 全球化布局:考虑在东南亚、墨西哥等地设厂,规避贸易风险。
电子元器件销售行情虽经历波动,但长期向好趋势不变。随着新技术应用和需求升级,市场将迎来新的机遇与挑战。企业需审时度势,精准预判,以在变革中赢得先机。
如若转载,请注明出处:http://www.dlttkj.com/product/16.html
更新时间:2026-10-24 08:10:17