电子元器件销售行情分析与预判 在波动中寻找确定性
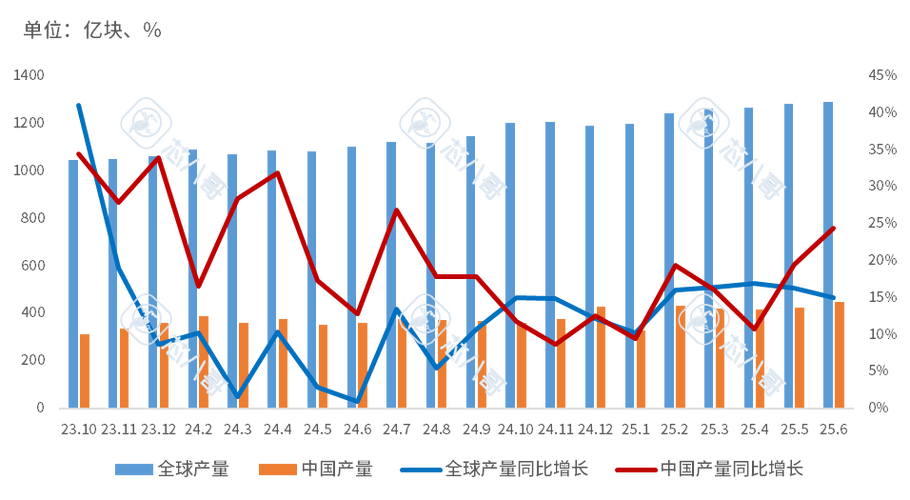
电子元器件被誉为电子产业的“米粒”,其销售行情不仅是半导体行业的晴雨表,更是全球宏观经济的传感器。经历了近两年的库存调整与需求分化,当前电子元器件销售市场正处于周期筑底、结构分化、动能切换的关键阶段。本文基于产业链供需、细分赛道景气度及政策变量,对行情现状进行梳理,并对未来走向作出研判。
一、 текущая行情特征:结构性复苏取代普涨普跌
与2021年缺芯潮时的全面暴涨、2022-2023年的去库存式下跌不同,当前电子元器件销售呈现出显著的“K型分化”。
被动元器件方面,消费电子相关的MLCC(多层陶瓷电容)、电阻等通用产品价格趋于平稳,部分中低端型号价格已贴近成本线,原厂稼动率维持在七成左右,渠道库存周转天数从高峰期的90天以上回落至45-60天的相对健康区间。但车规级、工业级高容值MLCC及合金电阻需求坚挺,交期仍保持在16-20周。
半导体方面,存储芯片率先走出低谷。三星、SK海力士、美光相继减产效应显现,DRAM和NAND Flash合约价自2023年四季度起连续季度回升,带动存储模组、SSD销售回暖。逻辑芯片与模拟芯片则冰火两重天:AI服务器相关的GPU、HBM、电源管理芯片供不应求,英伟达B200系列交期超过36周;而通用MCU、消费类模拟芯片仍在去库尾声,部分型号价格较峰值下跌超70%。
分立器件与功率半导体出现库存分化。中低压MOSFET、二极管因产能充裕价格承压,而IGBT、SiC MOSFET受新能源汽车、光伏储能拉动,销售保持两位数增速,但需警惕2024年下半年新产能释放带来的价格松动。
二icon驱动销售变化的四股核心力量
1. 新能源汽车与光伏储能:结构性增量最大来源。 一辆新能源汽车对MLCC用量达1.5万颗,是传统燃油车的3倍;对IGBT、SiC模块的需求更是独当一面。2024年全球新能源汽车销量预计突破1800万辆,中国光伏新增装机预计超200GW,直接拉动功率器件、高压连接器、薄膜电容销售。但需注意,车规级元器件的认证壁垒高,销售集中度向头部分销商和原厂倾斜。
2. AI基础设施:短周期最强催化。 大模型训练与推理需求爆发,带动服务器GPU、HBM、高速背板连接器、液冷散热组件销售“量价齐升”。据测算,一台AI服务器MLCC用量超过1.2万颗,高端MLCC交期拉长至20周以上,成为被动元器件中的“硬通货”。
3. 消费电子回暖有限:以价换量仍是主旋律。 智能手机、PC出货量止跌微增,但终端厂商成本控制极为苛刻,元器件采购呈现“高端抢产能、低端拼价格”的特征。若不考虑AI手机、AIPC带来的单机价值量提升,消费类元器件销售难现过去两位数增长。
4. 国产替代与供应链重构:本土销售窗口期。 地缘政治因素下,中国终端厂商加速导入本土芯片与元器件。在MCU、模拟芯片、FPGA、存储接口芯片等领域,国产供应商获得验证机会,部分品类国产化率从不足5%提升至15%-20%,成为本土销售的重要增量。
三、 分销渠道之变:从“搬箱子”到“拼服务”
电子元器件销售渠道正在经历深度整合。传统逐笔报价的“搬箱子”模式因信息透明度提升而利润微薄。头部分销商如艾睿、大联大、中电港等,转向提供选型支持、参考设计、库存寄售、供应链金融等增值服务。电商平台(如立创商城、云汉芯城)则通过小批量现货、参数替代搜索吸引中小客户,销售长尾效应明显。
值得注意的是,原厂直销比例在车规、AI领域显著提升,特斯拉、比亚迪、浪潮等大客户更倾向于直接与芯片原厂签订长期供货协议(LTA),这在一定程度上挤压了分销商的销售空间。分销商必须建立差异化的技术支持能力和柔性供应能力,否则将在行情波动中被淘汰。
四、 未来6-12个月行情预判
总体判断:温和复苏,前低后高。 全球半导体销售额同比增速已转正,但呈弱复苏态势。预计2024年下半年至2025年一季度,电子元器件销售将维持5%-8%的同比温和增长,不会出现缺芯潮式的暴涨。
分品类预判:
- 存储芯片: 上涨周期确认,但涨幅趋缓。DRAM现货价已接近原厂目标价位,后续季度涨幅收窄至5%-10%,需警惕消费端接受度上限。
- 被动元件: 高端紧缺、低端过剩。AI和车规高容MLCC、钽电容、薄膜电容销售向好,价格稳中有升;消费类MLCC价格低位震荡,原厂靠稼动率调节利润。
- 模拟与MCU: 去库接近尾声,2025年上半年有望迎来补库需求。但价格战仍将压制销售额增速,国产厂商市占率继续提升。
- 功率半导体: IGBT、SiC维持高景气,但2024年四季度SiC衬底价格可能因产能释放下行15%-20%,拖累销售额增速。
风险因素与机遇: 中东局势、台海风险可能扰乱供应链;欧美对华出口管制升级影响高端芯片销售;国内新能源基建政策超预期则有望推高功率器件销售。最大的机遇不在于普涨,而在于细分赛道——AI终端带来的元器件规格升级、汽车智能化带来的传感器融合模块、以及新能源配套的高压直流继电器和薄膜电容。
**** 周期性波动本是元器件行业的常态,但此轮周期已从“总量博弈”转向“结构淘金”。销售策略应放弃“广撒网”式的被动跟随,转向锁定高增长领域——“AI+新能源”的双轮驱动区域,同时用灵活性对冲库存风险。对原厂而言,得车规与AI者得未来;对分销商而言,能提供技术选型和供应链保障的渠道才不会被替代。在市场预期最为犹豫时,抓住确定性的局部繁荣,就是最好的销售战略。
如若转载,请注明出处:http://www.dlttkj.com/product/27.html
更新时间:2026-10-24 04:42:38